
 韭菜财观

监管松绑,基金新产品成立门槛下调,中腰部基金公司将迎来真正的突围机会?
10月,证监会对外征求《公开募集证券投资基金运作管理办法》的修订意见,其中有两个变化最令基金公司和外界关注:一是股票、混合、FOF基金的成立门槛由2亿元下调至5000 万元;二是删除了“基金合同生效3年后,若资产净值<2亿元,合同自动终止”这一条款。
截至目前,修订之后的条款还未有落地,但对基金公司来说,这无疑是个利好信号。
事实上,11月上旬,行业新基金的发行动作确实比较密集,中腰部基金公司也在积极补齐产品线:永赢基金近期新品以ETF、FOF为主;兴证全球基金以主动混合和FOF为主;华安基金以ETF为主。
在发行新产品的动作之下,这三家公司的发展节奏也截然不同。
永赢基金:进攻力突出
作为公募基金近两年异军突起的“黑马”,永赢基金是今年中腰部里弹性最突出的公司之一。
根据宁波银行财报,今年上半年,永赢基金营收为19.96亿元,同比增长122.52%;净利润5.22亿元,增速更高为186.81%。据证券日报,它的净利润增速,是已披露净利润突破亿元的12家机构中最高的,并且也是唯一一家突破100%的公募。
在如此亮眼的增长背后,有着三个核心优势的强力支撑。
其一,主动权益带来了高弹性。
永赢基金这两年能够突围出来,很大程度上得益于主动权益的突出表现,尤其是半导体、航天、AI科技赛道的主题产品,贡献最为明显。
Wind数据显示,今年上半年,永赢基金的主动权益类规模为1837亿元,较上年末增长了61%。其中,永赢科技智选、永赢先锋半导体智选两只科技主题产品的规模均突破300亿元。
规模的增长也为持有人带来了可观的利润:从去年7月开始到今年6月底,永赢基金旗下所有产品合计创造了760.1亿元的利润,其中有663.2亿元都是主动权益类产品贡献的。
其二,银行系公募的固收基本盘很稳。
永赢基金是典型的银行系公募,大股东宁波银行以71.49%的持股比例,掌握着绝对控股权。宁波银行的零售网点、财富条线等,可以成为永赢基金很重要的代销渠道。而这些渠道的客户,风险偏好与固收、固收+这类稳健型的产品非常匹配。
因此,在永赢基金的整体规模里,固收类产品依然是公司的压舱石。Wind数据显示,截至三季度末,该公司公募管理规模为6935.41亿元,其中有约25%是权益类产品,而固收类占比接近70%。
其三,以“风控+数智化”为投研底座。
在风控和数智化方面,永赢基金布局都很早。风控方面,公司有自研的“永赢明镜”风险管理系统,系统如其名,可以如镜子一般识别、量化并处置风险,并把风控工作深入到投研的各个环节;数智化方面,其上线了包含天玑、牵星、万象等在内的五套核心系统,定位分别是权益投研系统、固收投研系统、多资产投研系统等。
这两套底座既兼顾了风险管控与投研效率,也使得投资策略更科学、更多元、更能满足投资者的需求。
当然,这匹权益“黑马”也并非十全十美,它还有一点需要注意:规模增长与科技赛道绑定程度高。
在今年二季度,半导体、AI板块等科技股行情上涨之时,永赢基金旗下的科技型产品跑出了非常亮眼的成绩,但随着三季度科技股行情的调整,其公募管理规模下降了565.95亿元,其中混合型基金规模减少约608.6亿元,是规模下滑的主因。
这说明,如果太过依赖单一风格的行情,规模和利润的稳定性将会受到考验。下一阶段,永赢基金需要在维持固收基本盘的同时,将权益类产品的爆发力变得更稳定。

兴证全球基金:精品化能力突出
相对来说,兴证全球基金的规模位次不是很靠前,但它的“精品化”产品策略确实值得一提。
在中腰部基金公司里,它的主动权益产品的数量不算多,新产品发行节奏也稍显克制,但它的产品可谓是少而精,尤其是兴全合润、兴全合宜、兴全商业模式等旗舰产品,都是投资者眼里的标杆产品,辨识度很高。
根据兴业证券数据,今年上半年,兴证全球基金实现了22.91亿元的营业收入,同比增长28.35%;净利润10.12亿元,同比增长40.75%,在已披露的21家基金公司中,均处在第一梯队。
能取得如此成绩,背后也有几个同样清晰的优势。
一是,净利率高,能“以少换多”,盈利能力强。
根据上半年的营收和净利润数据计算,可得其净利率约为44.17%。与净利润突破10亿元的4家同行相比,尽管其营收体量较小,但净利率却是最高的。
能在费率改革的背景下实现44%的净利率,几方面的准备必不可少:其一,产品必须得有足够的品牌认可度;其二,投研投入产出比更高,效率扎实;其三,渠道、团队、发行等成本控制得当,利润空间充足。
兴证全球基金正是把这些都做得足够扎实,才可以相对少的收入换得更高的利润。即便费率下行,它的收入也能保持相对稳定。
二是,养老FOF的“先行者”,产品规模优势明显。
除了旗舰产品外,兴证全球基金较早布局的FOF产品线也非常成熟,旗舰标杆效应也较强。尤其是以安泰系列为核心的养老FOF,尽管只有7 只个人养老金基金,但货架齐全,可以覆盖稳健、平衡、积极三档不同的风险偏好。
Wind数据显示,截至9月末,兴证全球基金的个人养老金基金管理规模为21.87亿元,仅次于易方达基金、华夏基金,位列行业第三。而排名前二的公司,个人养老金基金数量均为二十多只,可见兴证全球基金的养老FOF依然延续了精品化思路,产品平均规模更高。
三是,主动权益投研框架稳定。
追涨杀跌、频换赛道是权益投资的大忌,因为这往往意味着,发生风格漂移的概率提高:一旦踏空行情,就会给投资者带来巨额亏损。但兴证全球基金旗下的多位核心基金经理,持仓风格都偏稳健。
以谢治宇为例,他基本上是在所看好的赛道方向内,做结构性轮换,底层的投研框架基本保持不变。在半导体赛道,三季度赛道行情回落时,他也只是卖出了光模块、部分算力芯片标的,转而增持了晶圆制造、通富微电等标的;在医药板块,他管理的多只产品增持了药明康德、药明生物、泰格医药等标的,并明确将医药和科技主线打通,寻找具备长期竞争力的AI医药股。
这些都属于赛道内部调仓,而非投研框架的改变。
不过,兴证全球基金也有要改善的点:对核心产品和投研团队的依赖程度高。
精品化策略可以让旗下核心产品成为标杆,这的确是优势,但“独木为柱”就意味着重心相对集中,容易出现牵一发而系全局的局面。
如果兴证全球基金能在未来的发展中,进一步丰富产品梯队,提高可复制的产品供给能力,那规模增长也就会更具可持续性。

华安基金:均衡布局稳健
与兴证全球基金不同,华安基金的产品线和资产配置就更加均衡。
从产品发行节奏来看,其产品供给比较活跃,据基金公告及Wind数据,截至11月10日,该公司今年已发行了超过30只基金。
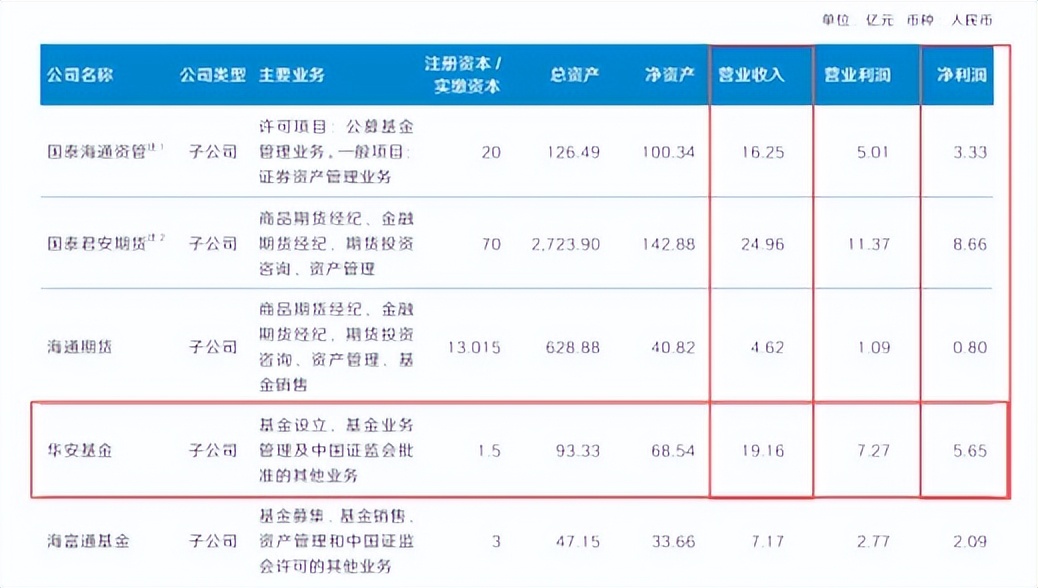
从业绩表现来看,其营收和净利润增速都比较稳。根据国泰海通数据,华安基金上半年营业收入为19.16亿元,同比增长22.98%;净利润5.65亿元,同比增长13.00%。
华安基金也有三个优势。
其一,产品布局全面,投研风格更多元。
华安基金的策略是均衡布局,作为老牌公募,它在权益、固收、指数、QDII、FOF等条线上的布局基本都比较成熟,而且产品覆盖消费、医药、科技、制造等赛道,不容易受单一市场的轮动影响。
这也是其业绩表现和规模都能稳中有增的一大原因。根据Wind数据,截至9月底,其公募管理规模为8236.80亿元,环比二季度还增加了38.53亿元。
其二,跨境QDII与ETF的布局有先发优势。
在均衡布局的基础上,华安基金有两大板块表现非常突出:一是跨境QDII板块,早在20年前,市场上还很少有公司做跨境投资业务时,华安基金就发行了国内首只QDII基金。到如今,旗下德国DAX30ETF、法国CAC40ET、华安纳斯达克100ETF等产品,共同组成了海外宽基矩阵。
二是ETF板块,这就必须要提到大家熟知的华安黄金ETF,它是国内首批商品ETF,也是首只规模突破千亿的黄金ETF。其规模长期在同类产品中处于领先梯队,甚至于今年7月3日以900.98亿元的规模,短暂超过华泰柏瑞沪深300ETF,来到市场第一的位置。
其三,“老十家”公募之一,渠道、品牌均有扎实的基础。
渠道方面,华安基金是首批成立的基金管理公司之一,它很早就布局了电子直销渠道,如今与国有行、股份行、头部券商、互联网平台之间都保持着长期稳定的合作,这些相对分散的渠道,带来的是源源不断的客户资源。
品牌方面,作为行业“元老”级公募,华安基金的品牌沉淀和口碑,称得上“老字号”。它旗下的多个产品都有着行业“首只”“首批”的创新标签。
但是,华安基金的差异化标签还不够鲜明。
相比较而言,永赢基金这两年在科技赛道上创造了高弹性、兴证全球基金的旗舰产品带来了盈利质量,而华安基金的产品结构均衡,看不到特别弱的赛道布局,但也没有像永赢、兴证全球这样能带来规模弹性的产品。
所以在未来,华安要做的,是在各条产品线上,创造更强的记忆点,进而提升增长弹性。
中腰部公募新周期:从规模竞争走向结构竞争力
上述这三家基金公司,其实代表着中腰部公募现下发展的三条路径:永赢基金走的是进攻路径;兴证全球基金是精品化路径;华安基金则是均衡发展路径。
这三种各有价值的路径,共同指向了几个相同的趋势。
第一个是,投研结构对规模的影响越来越大。
费率改革后,费率下降,公募依靠渠道实现规模扩张的空间被不断压缩,机构资金、长期资金在选择管理人时,会优先考虑公司的投研能力、业绩的可持续性、产品供给的稳定性。
这带来了一个重要变化:投研资源的分配方向,逐渐成为了一家公募选择赛道的核心变量。这也是永赢、兴证全球、华安三家公募发展方向不同、产品结构有异的一大影响因素。
第二个是,固收和权益之间的平衡更加重要。
以永赢基金为例,其既有固收底盘,也有权益爆发,最终成为了行业近两年的一匹“黑马”。
可以此合理判断,目前低波、稳健产品仍是公募非常重要的资金来源,而规模能否有更大的突破,却是由主动权益的投研能力决定的。
第三个是,养老、跨境ETF还有增长空间。
养老方面,公募行业的个人养老金规模增长速度很快。根据Wind数据,截至今年上半年,个人养老金基金规模已经达到284.92亿元,较上年末增长了超50%。《公开募集证券投资基金运作管理办法》的征求意见稿中,降低了FOF等权益类产品的成立门槛,也为养老FOF的发展提供了便利。
此外,从华安基金对华安纳斯达克ETF等跨境产品的布局也能看出,全球化资源配置也是中腰部公司的关键突破口。
第四个是,行业竞争从渠道费用转向长期业绩。
在目前的费率规则下,行业的渠道在变、营销逻辑也在发生变化。如果只是靠着单一行情上涨或者营销投放吸引而来的资金,更多只会带动规模的短期增长,难以长期留存。
但如果能打造出风格稳定、在长期回报上有优势的产品,并能通过科学的平台化投研体系,为持有人带来更可观的收益,短期资金也会逐渐沉淀为长期底盘。
永赢基金的固收底盘很稳,但需要扩大主动权益产品的赛道覆盖面;兴证全球基金的精品策略很有特色,但产品梯队需要持续完善;华安基金的布局很均衡,但需要打造出更加鲜明的产品。
中腰部的竞争不会减弱,未来能冲向准头部的中腰部公司,大概得同时具备扎实的底盘、均衡的投研能力、具备差异化的产品标签。
尽管行业的竞争逻辑在变,但万变不离其宗,那些真正有综合能力的公司,正在获得更大上升空间。


 热闻播报

 未来科技


 商业范儿


 肩冲
